电子税务局新增的“智能比对”功能在财税圈引发广泛关注。该功能可自动核对纳税人申报的税务数据与财务报表数据,一旦发现不一致,便在结账环节提示“未取数”或差异预警。对于企业财务人员而言,这既是税务监管数字化的必然趋势,也带来了操作流程上的新挑战。本文将梳理该功能的核心逻辑、常见触发场景及应对策略,帮助您高效完成申报与结账工作。
一、智能比对功能:税局监管的“数据天眼”
电子税务局此次升级的核心,在于打通了企业报送的财务报表与各税种申报表之间的数据壁垒。系统通过预设的勾稽关系规则(如利润表营业收入与增值税销售额、企业所得税收入总额的匹配性),自动扫描申报数据与财报数据的逻辑一致性。若发现差异超过阈值,或关键字段未正常取数,系统会在结账或申报环节弹出提示,要求纳税人核实说明。
这一功能并非“找茬”,而是税收征管数字化升级的体现。金税四期背景下,税局正从“以票控税”转向“以数治税”,通过多维度数据比对精准识别涉税风险。对企业而言,智能比对相当于一次免费的“税务健康体检”,提前暴露潜在问题,避免后续稽查风险。
二、结账提示“未取数”:常见原因与排查路径
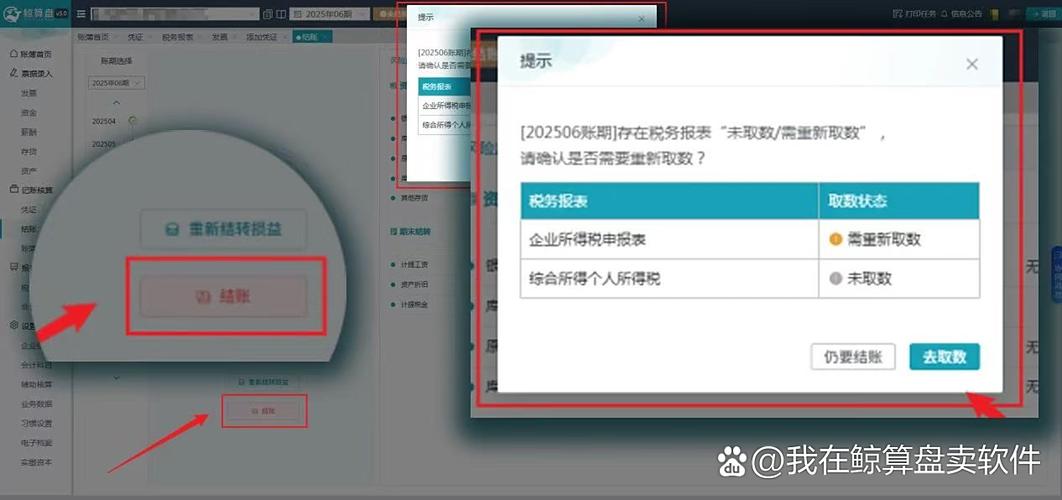
“未取数”提示往往出现在企业完成账务处理、准备结账或申报时,意味着系统未能成功抓取到比对所需的财务或税务数据。常见原因包括:
- 财务报表未及时报送或数据为空:部分企业习惯在申报期最后几天才上传财报,若结账操作早于财报报送,系统自然无数据可取。建议在结账前确认资产负债表、利润表已成功报送至税局。
- 申报表与财报期间不匹配:例如财报为季度报表,而增值税申报按月进行,系统比对时可能因期间口径差异提示未取数。需检查各报表的所属期是否一致。
- 关键字段填写不规范:如利润表“营业收入”栏次为空、或填报了与申报表完全无关的数值,系统无法建立勾稽关系。建议对照申报表逐项核对财报科目。
- 系统缓存或接口延迟:偶发情况下,税局端数据同步存在延迟。可尝试重新登录、刷新页面,或稍后重试。
- 企业端财务软件取数规则配置错误:部分企业通过软件直连税局,若取数模板或映射关系设置不当,会导致数据抓取失败。需联系软件服务商检查接口配置。
三、三步应对策略:从被动提示到主动管理
面对智能比对带来的新要求,企业应建立“申报前自查—结账前复核—差异后说明”的闭环管理机制。
第一步:申报前自查数据一致性
在正式申报前,财务人员应主动核对三大报表与各税种申报表的关键数据。重点关注:
- 利润表“营业收入”与增值税销售额、企业所得税营业收入是否一致(合理差异需备查);
- 资产负债表“未分配利润”与利润表净利润、企业所得税应纳税所得额的逻辑关系;
- 现金流量表与银行流水的大额勾稽。建议制作《税务财报数据比对表》,逐月留痕。
第二步:结账前复核取数状态
在财务系统结账前,先登录电子税务局确认:财报是否已成功报送、各税种申报表是否已保存或提交、系统是否有未读的比对提示。若使用财务软件自动取数,需检查取数日志,确保所有必要科目均已映射。
第三步:差异后规范说明
若系统提示差异或未取数,切勿简单忽略或强行结账。应根据提示内容定位原因:属于申报错误的及时更正;属于合理差异的(如视同销售、免税收入等),可在附报资料或备注栏中说明;属于系统问题的,留存截图并联系主管税务机关或技术服务热线。
四、长远视角:以智能比对为契机提升税务合规水平
智能比对功能的推广,意味着企业财税数据将面临更严格的交叉验证。财务人员应转变观念,将税局比对规则前置到日常核算中:
- 建立月度“税务—财务”数据核对制度,而非等到申报期补救;
- 关注税局最新勾稽关系指引,及时更新内部取数模板;
- 对重大差异(如收入确认时点差异、视同销售、政府补助等)建立台账,便于备查说明。
电子税务局智能比对并非“麻烦制造者”,而是企业完善内控、降低税务风险的助推器。正确理解“未取数”背后的数据逻辑,主动做好财报与税务数据的一致性管理,方能在数字化征管环境中从容结账、合规申报。